



-
Home -
关于我们 
-
专业领域
-
企业团队
-
新闻资讯
-
联系我们
新闻资讯
并购需求 | 某上市公司寻求ADC公司合作


一、需求方信息
需求方为某上市公司,具有产业资本背景,在生物医药领域拥有研发、临床及商业化资源。公司具备生物药从早期研发到临床推进的完整能力,在抗体工程、偶联技术及肿瘤临床开发方面有实际积累,在ADC药物的开发、注册及商业化环节具备系统性经验。
二、目标合作需求
标的类型:ADC(抗体偶联药物)公司
标的规模:小型Biotech,团队精简,管线集中
交易方式:并购
区域:全球范围
三、考量因素
(一)管线质量
标的应拥有明确的ADC管线,靶点选择具备临床验证基础或差异化逻辑。已有初步临床数据(如安全性、初步疗效信号)的资产优先。
(二)技术平台
标的应具备自主的ADC技术能力,包括连接子、载荷或偶联工艺等核心环节。平台需具备一定的延展性,而非仅依赖单一资产。
(三)知识产权
核心专利及关键用途专利保护健全,FTO清晰。ADC领域连接子和载荷的专利壁垒尤为关键,需确认标的的技术路线不侵犯第三方专利。
(四)团队
核心研发团队应具备ADC领域的持续研发经验,并购后愿意留任并参与后续开发。
(五)股权结构
标的股权结构应清晰,股东协议中不存在阻碍控制权变更的条款。如涉及境外架构,需评估交易路径的可行性。
四、合作模式
买方以并购方式取得标的公司控制权,整合研发、临床及商业化资源。具体交易结构、估值及支付方式根据标的实际情况协商确定。
如您拥有符合上述方向的ADC公司资产,或有相关并购意向,欢迎联系我们。
抗体偶联药物(ADC)是当前全球创新药领域交易最活跃的赛道之一。2025年全球ADC市场约164亿美元,预计2035年突破1227亿美元。跨国药企通过并购获取ADC平台和管线的案例持续增加,交易标的从临床阶段Biotech到拥有平台技术的小型公司均有覆盖。
本文从技术优势、产业格局和并购逻辑三个维度,对ADC资产的价值判断框架进行系统梳理。
一、ADC的技术优势:为什么这个赛道值得重注?
ADC的核心设计逻辑,是把单克隆抗体的靶向精准性与细胞毒性载荷的杀伤效力结合在一起——抗体负责识别肿瘤细胞表面抗原,连接子负责在血液循环中保持稳定、在肿瘤微环境中释放载荷,毒素负责杀死靶细胞。
(一)载荷代际更替:从“有药可用”到“可设计”
ADC由三部分组成:抗体、连接子、载荷。载荷就是“弹药”。目前临床上在用的弹药分三类:
微管抑制剂:MMAE、DM1、DM4,这是最早一代的ADC载荷,通过破坏细胞骨架杀死肿瘤细胞。
DNA损伤剂:PBD、卡奇霉素,杀伤力更强,但毒性也更大。
拓扑异构酶I抑制剂:DXd、SN-38,这是新一代载荷,目前风头最劲。
拓扑异构酶I抑制剂已成为当前主流,2025年贡献了ADC市场53.53%的收入,核心驱动力来自Enhertu。其搭载的DXd载荷具有“旁观者效应”——药物从靶细胞释放后能穿透细胞膜,杀伤邻近的抗原低表达或抗原阴性肿瘤细胞。对异质性强的实体瘤尤为关键。
微管抑制剂仍有存量市场。辉瑞通过收购Seagen控制了6款已获批的MMAE类ADC和14条在研管线,该细分市场预计以30.75%的CAGR继续扩张。但头对头试验已证明,同样靶向HER2,搭载DXd的Enhertu疗效优于搭载DM1的Kadcyla,确立了拓扑异构酶I抑制剂在实体瘤ADC中的优势地位。
DNA损伤剂杀伤力最强,但安全性风险最大。PBD二聚体的治疗窗口极为狭窄,ADC Therapeutics的Zynlonta搭载PBD载荷,III期试验虽达到主要终点,但试验组出现27例(13.2%)死亡,是对照组的近三倍。载荷强度与安全性的平衡,始终是ADC设计的核心难题。
载荷代际更替的速度,决定了ADC资产的技术路线是否会被快速淘汰。评估ADC资产时,载荷选择是比管线数量更重要的判断维度。
(二)连接子与偶联技术:差异化竞争的下一个战场
如果载荷决定“杀得有多狠”,连接子决定的是“杀得有多准”。可裂解连接子支持旁观者效应,对异质性实体瘤至关重要;不可裂解连接子则更稳定,但作用范围局限于靶细胞本身。
真正拉开差距的是位点特异性偶联技术。传统随机偶联导致药物抗体比(DAR)分布不均——同一个抗体上可能连了0个载荷,也可能连了8个,批次间一致性差,治疗窗口被压缩。位点特异性偶联可以在抗体特定位点精确连接载荷,使DAR分布集中、批次稳定。这一技术已成为ADC平台差异化的核心方向。第一三共、Seagen、Genmab等头部企业均在布局自有偶联技术,新进入者若依赖外部偶联平台,在专利和成本上都会受制于人。
载荷化学的战略控制,正在成为一种独立的收入来源。第一三共通过对外授权其DXd载荷平台,累计获得32亿美元里程碑收入。这意味着,一个已验证的载荷平台,不仅支撑自有管线,还能通过授权产生独立现金流。对买方而言,评估ADC资产时,需要判断标的的载荷和偶联技术是否具备对外授权的潜力——这直接决定了平台的估值上限。
(三)下一代方向:从ADC到XDC
ADC技术的溢出效应正在催生“泛偶联”(XDC)的繁荣,但各方向成熟度差异明显。
双特异性ADC(bsADC)进展最快。通过同时靶向两个抗原,bsADC可以降低对单一靶点的依赖,解决肿瘤异质性和耐药问题。国内已有映恩生物、康诺亚等企业的bsADC进入临床阶段,但全球尚无bsADC获批上市,临床验证仍在早期。
降解剂-抗体偶联物(DAC)处于概念验证阶段。将靶向蛋白降解机制(如PROTAC)引入偶联药物,理论上可以靶向传统小分子难以成药的靶点。但DAC的分子设计复杂度远高于传统ADC,载荷需要同时具备降解功能和连接位点,目前全球仅少数团队在推进。
免疫刺激抗体偶联物(ISAC)的临床挫折值得关注。ISAC的设计逻辑不是直接杀死肿瘤细胞,而是通过激活先天免疫系统间接杀伤肿瘤。但Bolt Biotherapeutics的ISAC管线在临床中未能展现预期疗效,公司已转向其他方向。这一案例说明,ISAC的“免疫激活”逻辑在人体中可能比临床前模型复杂得多。
整体来看,XDC方向代表了ADC技术的长期演进方向,但除bsADC外,多数方向仍处于早期验证阶段。买方在评估标的时,若标的管线涉及XDC方向,需要区分“有概念”和“有数据”——前者估值应保守,后者才具备平台溢价的基础。
二、ADC产业发展格局
全球ADC产业已从“概念验证”阶段进入“规模竞争”阶段。2024年全球ADC药物销售额突破100亿美元,行业共识是2028年超过300亿美元,2035年可能突破1000亿美元,年复合增长率超过30%。
这个增速在同期全球医药市场年均增速仅5%的背景下,堪称冠绝群雄。但增长不等于机会均等——靶点拥堵、载荷趋同、临床失败案例频发,正在重塑这个赛道的竞争逻辑。
(一)市场规模与区域格局
北美仍是ADC收入的核心来源。2025年北美贡献了全球ADC收入的41.55%,Medicare对门诊ADC输注的报销政策推动了医院端的基础设施投入。美国集中了全球12个偶联工厂中的7个,辉瑞、Lonza、Catalent的产能布局直接缩短了III期临床材料的交付周期。
亚太是增长最快的区域,CAGR达29.22%。中国监管机构已批准6款国产ADC,在18个月内占据了国内生物制品支出的23%。日本批准Enhertu用于5个适应症,第一三共占据日本ADC收入的34%。
欧洲的推广节奏则受制于卫生技术评估(HTA)机构对真实世界证据的要求。德国、法国和英国的HTA机构要求多款ADC提供真实世界证据后才予以报销,EMA的有条件批准虽然加速了初始准入,但每个适应症带来800万至1200万美元的上市后成本。
(二)靶点拥堵:热门靶点扎堆,差异化空间收窄
截至2025年7月,全球处于临床阶段的ADC药物约230个,其中HER2、TROP2、EGFR、Claudin18.2四大靶点合计占比超过50%。
HER2是竞争最激烈的靶点。 全球HER2 ADC临床试验达318项,中国企业在HER2靶点ADC在研数量占全球63.6%。2026年ASCO摘要池中,HER2相关有48个分子、104项研究,Enhertu一家就占了21条。
TROP2紧随其后。 56项ASCO研究来自科伦、第一三共、吉利德、恒瑞、映恩等至少五家企业,争夺同一个乳腺癌加非小细胞肺癌人群。
Nectin-4的格局更为特殊。 Padcev锁定了尿路上皮癌一线地位,其一线标签获批后,73%的铂类治疗方案发生了测序转移。至少8款Nectin-4 ADC在追,III期对撞将在2026至2027年读出。
国内ADC在研临床管线70%集中在HER2、TROP2、CLDN18.2三个靶点。热门靶点已经拥挤,真正有差异化空间的,是载荷机制创新和未被充分开发的靶点组合。
(三)中国企业的角色:从Fast-follow到全球领跑
中国药企在ADC领域的角色正在发生质变。全球ADC管线数量TOP10企业中,中国企业占据5席。按管线数量排序,全球TOP5企业分别为辉瑞、宜联生物、信达生物、多禧生物、百利天恒。
在部分靶点上,中国企业已实现全球领跑。CLDN18.2 ADC全球在研超20款,最快达III期临床阶段的药物均为中国药企研发,包括信诺维的XNW27011、石药中奇的SYSA1801、恒瑞医药的SHR-A1904、乐普生物/康诺亚的CMG901、信达生物的IBI343及礼新医药的LM-302。中国企业在CLDN18.2 ADC占全球85.7%。
License-out数据同样印证了这一趋势。2025年中国药品license out总金额达1348亿美元,同比增长158%。启德医药以130亿美元交易总额居首,向Biohaven、AimedBio授权了ADC药物GQ-1011、创新生物偶联核心平台及21个靶点ADC开发权益。
(四)载荷代际与并购逻辑的转向
2026年的ADC并购市场,正在经历一次逻辑切换。
诺华15亿美元收购Myricx Bio,买的核心资产是NMT抑制剂载荷平台,而非某个HER2或TROP2分子。Myricx的NMTi载荷在临床前数据中显示对拓扑异构酶I耐药模型具有活性,可能拓宽ADC在现有载荷受限的肿瘤类型中的应用范围。
吉利德50亿美元收购Tubulis,看中的同样是偶联平台而非现有管线。Tubulis的P5偶联技术和Exatecan连接子系统,能够支持新靶点、新载荷的开发。吉利德CEO明确表示,这笔交易将把Tubulis打造为吉利德内部专门的ADC研发机构,慕尼黑基地将成为其全球ADC创新中心。
这两笔交易传递的信号是清晰的:ADC并购的价值重心,正在从“买管线”向“买平台”迁移。 一个已验证的载荷平台或偶联技术,可以持续产出新管线,其估值不取决于当前管线的销售预测,而取决于平台能孵化出多少个品种。
三、ADC资产的并购逻辑
ADC资产的并购价值评估,本质上是围绕“技术平台的可延展性”与“管线的确定性”之间的权衡。从近年交易案例看,估值重心正在从单一管线向平台能力迁移,但不同类型的资产对应不同的判断框架。
(一)平台型资产:买的是持续产出能力
平台型ADC公司的核心价值不在于某一条管线,而在于其载荷技术、偶联技术或连接子设计能力能否持续产出新管线。诺华收购Myricx Bio,买的是NMT抑制剂载荷平台;基因泰克与映恩生物合作,买的是DUPAC载荷平台。这类资产的估值逻辑,取决于平台能孵化出多少个品种,以及这些品种能否覆盖现有载荷难以解决的耐药人群。
平台型资产的判断维度包括:
载荷机制是否具备差异化(区别于DXd、MMAE等主流载荷)
平台是否已验证可产出多条管线、
核心专利是否覆盖平台本身而非单一分子
团队是否具备持续迭代能力
(二)管线型资产:买的是确定性
管线型ADC公司的价值集中在具体资产的临床数据上。估值逻辑接近资产交易,取决于靶点选择、临床阶段、数据质量与竞争格局。已有I期安全性数据、初步疗效信号的资产,估值溢价明显,但风险显著低于临床前资产。
管线型资产的判断维度包括:
靶点是否处于拥堵赛道(HER2、TROP2等拥挤靶点的同质化资产估值承压)
临床数据是否显示差异化疗效或安全性、
专利剩余期限是否足以支撑商业化回报、
是否有明确的注册路径。
(三)团队型资产:买的是经验曲线
ADC是高度依赖经验的领域,从载荷筛选、连接子设计到偶联工艺放大,每个环节都需要长期积累。Genmab以18亿美元并购普方生物,核心价值之一就是其创始团队(三位联合创始人来自Seagen)在ADC领域从候选药物到商业化生产的完整经验。
团队型资产的判断维度包括:
核心团队是否有ADC药物从临床到商业化的完整经验
团队是否愿意在收购后留任
是否具备持续发现新分子的能力。
(四)技术路线的代际风险
辉瑞430亿美元收购Seagen后的挫折,提供了一个重要教训:ADC资产的技术路线是否与行业演进方向一致,是比单次临床数据更重要的判断维度。Seagen的技术基石是MMAE抗微管载荷搭配可裂解连接子,这套方案在2010年代是行业标杆,但自2019年起,载荷重心已整体迁移至DXd为代表的拓扑异构酶I抑制剂。
这意味着,评估ADC资产时,不能只看当前管线的临床数据,还要判断其技术路线是否处于行业演进的主流方向。处于代际劣势的技术平台,即便当前数据尚可,长期价值也可能被同类竞品压缩。
(五)交易结构的常见安排
ADC资产的并购交易结构通常包含首付款、里程碑付款及销售分成。首付款占比与资产阶段高度相关:
临床前阶段的授权/并购,首付款通常只占总对价的1.9%左右;
临床I/II期,首付款占比跃升至10%-26%;
后期临床或商业化阶段的并购,首付款占比可达95%-100%。
这一结构差异的原因是:ADC的临床前数据向人体转化的成功率较低,Phase 1到Phase 2的损耗率约70%。有临床数据,意味着风险从科学不确定性降级为开发执行风险,买方的决策依据从“赌”变成“算”。
ADC是当前全球创新药领域最具交易活跃度的赛道之一,但“活跃”不等于“好买”。靶点拥堵、载荷趋同、临床失败案例频发,都在提醒买方:这个赛道的价值正在向平台能力和差异化技术集中,而非向管线数量集中。
四、结语
ADC资产的价值,从来不取决于它有多少条管线,而取决于它的技术路线是否还在行业演进的主航道上。热门靶点的拥挤、载荷代际的更替、辉瑞收购Seagen后的挫折,都在指向同一个结论:这个赛道正在从“谁有ADC资产谁值钱”,转向“谁的技术平台能持续产出差异化资产谁值钱”。买管线是买当下的确定性,买平台是买未来的可能性。
对卖方而言,这意味着资产的定价逻辑在变——单条管线的临床数据只是入场券,平台能否被验证、团队能否被留住、技术路线能否经得起代际更替,才是决定交易能否达成、估值能否兑现的关键。
合作对接
如您拥有ADC公司资产,或有相关并购合作意向,欢迎联系植德律师事务所唐华东律师!
联系人:唐华东合作邮箱:
huadong.tang@meritsandtree.com
yuhan.zhang@meritsandtree.com
zehao.yue@meritsandtree.com
植德合伙人——唐华东律师
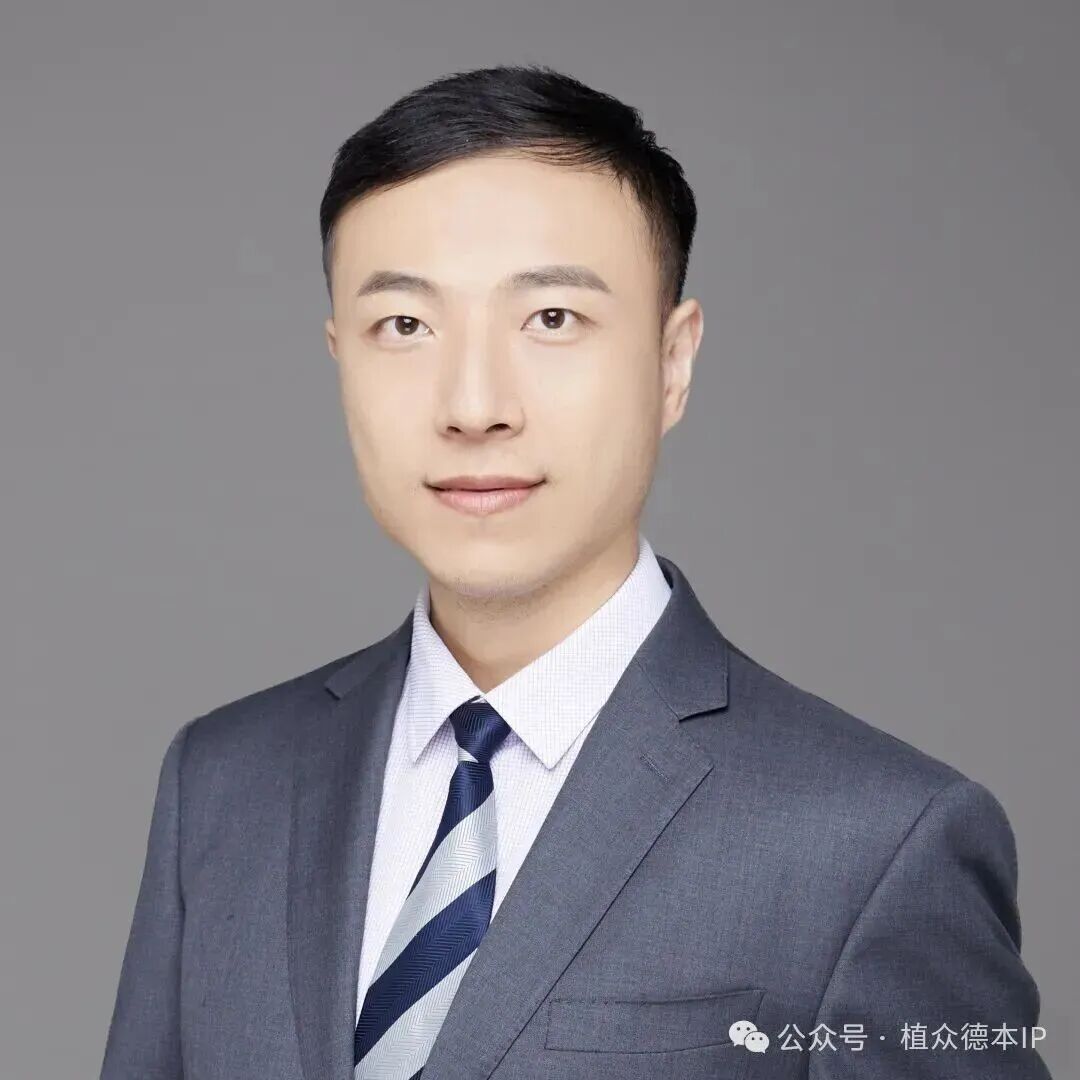
唐华东律师是北京植德律师事务所合伙人。在加入植德之前,唐华东律师在中国专利代理(香港)有限公司、北京市金杜律师事务所工作多年,还曾在国家知识产权局长期从事专利审查工作并获得副研究员高级职称。唐华东律师在技术和法律服务领域拥有十多年的实践经验,领导一支主要成员毕业于国内外知名院校的技术和法律复合背景人才队伍,为客户高价值专利资产构建、投融资交易、IPO上市、争议解决和政府合规等法律事务提供专业和高效的技术和知识产权法律支持。
唐华东律师擅长从客户商业目的出发,提供具有可操作性的知识产权保护方案,包括但不限于专利战略布局、专利挖掘、专利申请文件的撰写与审查、专利尽职调查、专利稳定性分析、FTO自由实施法律意见、专利侵权分析、专利无效挑战、专利侵权诉讼、商业秘密保护、知识产权保护体系的构建等。
唐华东律师毕业于清华大学获得生物化学与分子生物学专业博士学位,还曾获得中国政法大学法学硕士学位,是美国圣母大学访问学者,中国专利保护协会医药专业委员会委员,北京市律师协会专利法律委员会委员,清华健康中国同学会理事,世界中医药学会联合会知识产权分委会理事,外交部南南合作促进会会员,荣获国际权威法律评级机构《钱伯斯》2026年度榜单知识产权业务排名认可,国际知名法律媒体《商法》(CBLJ)2023“The A-list法律精英律界精锐”,名律堂--客户智选(医疗健康与生命科学行业法总推荐的优秀律师),受邀在亦弘商学院、清华工学院、贝壳大学、北京中医药管理局等授课,受邀在同写意、药智网、药融圈、DIA等机构举办的大会进行主题发言。
本群聚焦生物医药 IP 布局、BD 交易、管线授权、License 合作,欢迎扫码进群交流!
北京植众德本知识产权代理有限公司
本公司致力于为全球客户提供卓越、全方位的知识产权服务。自成立以来,我们已迅速发展成为一家在生物医药、医疗器械、高端制造、芯片半导体及人工智能等领域具有深厚实力的知识产权代理服务机构。我们的服务网络覆盖全国,并延伸至全球,为超过200家行业先进客户,提供高质量的知识产权支持。
【声明】
植众德本通过其官方网站http://www.meritsip.com/提供更多相关信息。本文内容由植众德本小编从公开网络平台收集,版权归植众德本所有。未经植众德本授权,任何单位或个人不得转载本文内容。已获授权的,应在授权范围内使用,并注明来源。对于任何侵犯版权或信息错误的情况,植众德本将及时进行处理,并追究相关法律责任。授权相关事宜请联系:meritsip@meritsandtree.com。
合作对接通道!
如果您是投资机构、医药 / 器械上市公司、海外 BD 团队、产业合作伙伴,对投融资项目感兴趣,欢迎扫描下方二维码添加微信,共抓医疗健康领域创新机遇!
欢迎扫码 · 联系我们